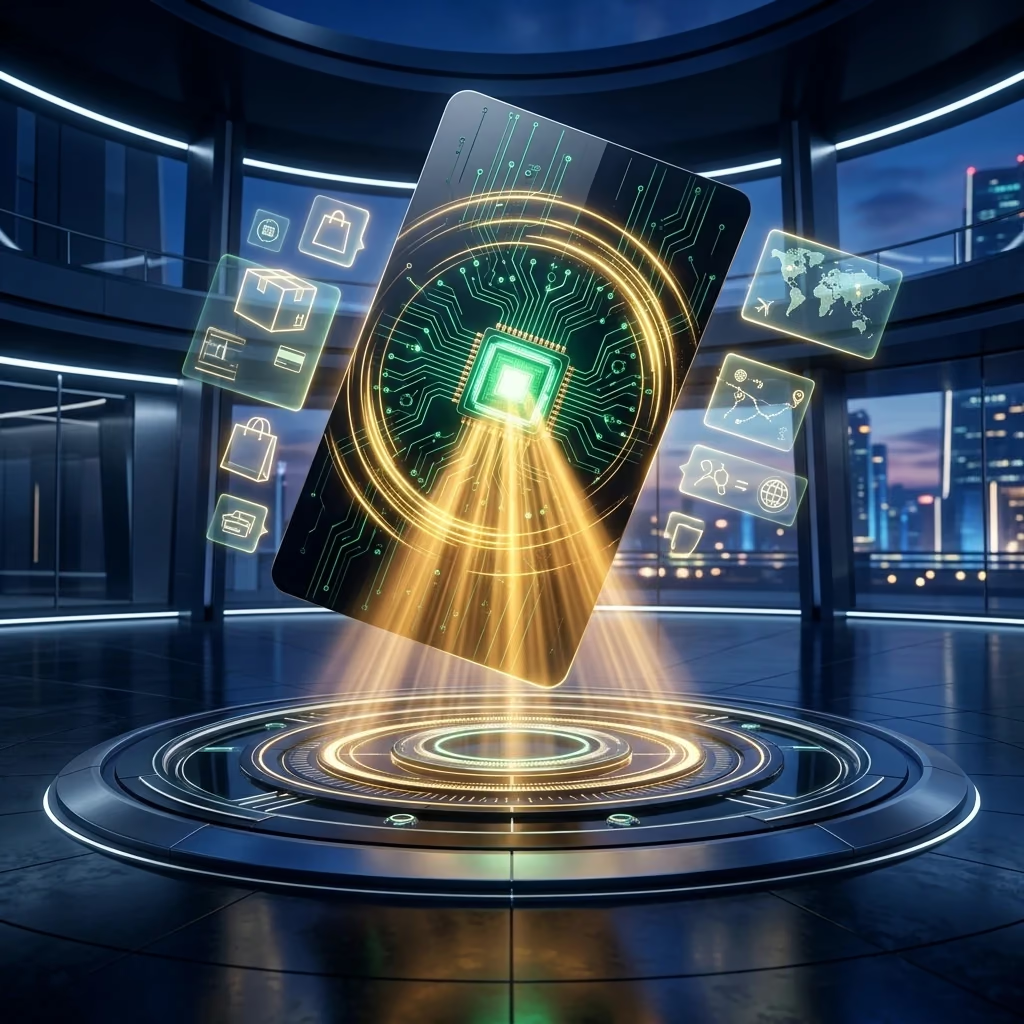
OpenAI rüstet seine persönlichen KI-Agenten mit einer eigenen Geldbörse aus: Mit ChatGPT Wallet erhalten die auf der Plattform laufenden Agenten die Fähigkeit, selbstständig Bestellungen in Online-Shops abzuwickeln, Hotelbuchungen abzuschließen und Bezahlvorgänge durchzuführen. Um das Vertrauen der Nutzer zu sichern, kooperiert das Unternehmen mit den großen Zahlungsnetzwerken American Express, Mastercard, Visa und JPMorgan Chase. Das Prinzip: Weder der KI-Agent noch der Händler bekommen die eigentliche Kreditkartennummer zu Gesicht. Stattdessen setzt OpenAI auf Netzwerk-Tokenisierung und zwingende biometrische Freigaben per Fingerabdruck oder Gesichtserkennung.
Vom Produktvergleich zum Kassenabschluss
Bislang endete die Unterstützung durch ChatGPT meist vor der Bezahlschranke. Nutzer konnten zwar Produkte vergleichen, Reiserouten planen oder passende Angebote heraussuchen lassen, den eigentlichen Warenkorb mussten sie im Browser jedoch manuell befüllen und bezahlen. Wie frühere Versuche zeigten - etwa bei Walmarts KI-Shopping-Experimenten -, brach die Conversion-Rate bei solchen Medienbrüchen drastisch ein.
Mit ChatGPT Wallet schlägt OpenAI nun die Brücke ins sogenannte Agentic Commerce. Die Bezahlfunktion ist direkt an die im September vorgestellten Dots-Agenten gekoppelt. Ein Dot kann damit beauftragt werden, beispielsweise einen passenden Pullover zu suchen oder ein Hotelzimmer für eine Dienstreise zu reservieren. Ist die Auswahl getroffen, navigiert der Agent eigenständig durch den Checkout-Prozess des Online-Händlers und bereitet die Bezahlung vor.
Netzwerk-Token statt Klartextdaten
Das größte Hindernis für autonome Einkäufe im Netz war bislang das Sicherheitsrisiko. Würde ein Sprachmodell Zugriff auf die vollständigen Kartendaten, Ablaufdaten und Prüfziffern (CVV) erhalten, entstünden gravierende Einfallstore für Prompt-Injektionen, Phishing und Datenlecks.
OpenAI löst dieses Problem laut der offiziellen Technik-Dokumentation über eine mehrstufige Sicherheitsarchitektur:
- Isolierte Eingabe: Kartendaten werden niemals im Chat-Fenster mit dem Modell geteilt, sondern über ein separates, verschlüsseltes Einstellungsformular erfasst und bei der Bank verifiziert.
- Virtuelle Einmal-Token: Nach der Freigabe erzeugt das Zahlungsnetzwerk einen eindeutigen Token - eine temporäre Ersatznummer mit eigener Prüfziffer und Ablaufdatum -, der exakt für diesen Kauf gültig ist.
- Kein Klartext-Zugriff: Weder der Dot-Agent noch der Händler sehen die physische Kartennummer des Nutzers.
- Erhaltene Schutzrechte: Bonuspunkte, Meilenprogramme, Cashback und Reklamationsansprüche über das kartenausgebende Institut bleiben nach Herstellerangaben vollständig erhalten.
Die biometrische Reißleine
Gänzlich autonom agiert der Einkaufsassistent allerdings nicht. Vor jedem Kaufabschluss verlangt das System zwingend eine menschliche Bestätigung. Auf einem verknüpften Endgerät erscheint eine Zusammenfassung mit dem Händlernamen, den ausgewählten Artikeln, dem Endpreis und der gewählten Karte. Erst wenn der Nutzer diesen Beleg per Face ID oder Touch ID biometrisch freigibt, übermittelt das Zahlungsnetzwerk den Bezahl-Token an den Shop.
Diese Reißleine soll Zwischenfälle verhindern, wie sie nach dem Start der Plattform bei unkontrollierten Schreibrechten bekannt wurden - etwa beim E-Mail-Vorfall um Dots, bei dem Agenten ohne Rücksprache Nachrichten verschickten. Für die Zukunft stellt OpenAI laut US-Berichten zwar vordefinierte Ausgabenlimits und Budgetgrenzen in Aussicht, mit denen Agenten unterhalb bestimmter Beträge autonomer schalten könnten. Zum Start bleibt jedoch jede Transaktion an die biometrische Bestätigung gebunden.
Hürden: Bot-Blockaden und Europa-Ausschluss
In der Praxis steht das Bezahlsystem vor handfesten technischen und regulatorischen Herausforderungen. Wie unter anderem 9to5Mac berichtet, scheitert der Dot-Checkout an Websites, die automatisierte KI-Agenten über Bot-Manager oder CAPTCHAs abwehren. Da immer mehr Händler ihre Plattformen vor unbefugtem Web-Scraping abschotten, steht OpenAI vor der Hürde, dass Agenten oft gar nicht erst bis zum Warenkorb vordringen können.
Zudem ist ChatGPT Wallet zum Start stark eingeschränkt:
- Nur für US-Pro-Nutzer: Zugriff erhalten vorerst ausschließlich volljährige Abonnenten von ChatGPT Pro in den Vereinigten Staaten mit US-Rechnungsadresse.
- Einschränkung auf Dots: In Standard-Chats, Arbeitsbereich-Threads oder Entwicklungsumgebungen (Codex) steht Wallet nicht zur Verfügung.
- Keine virtuellen Karten: Nutzer können derzeit keine bestehenden virtuellen Kreditkarten als Zahlungsmittel hinterlegen.
- Warten auf Europa: Ein Rollout im DACH-Raum und der EU ist vorerst nicht terminiert. Die strengen Vorgaben der europäischen Zahlungsdiensterichtlinie (PSD2 / PSD3) und der Starken Kundenauthentifizierung (SCA) machen die Delegation von Zahlungsvorgängen an Drittagenten regulatorisch anspruchsvoll.
🎯 Was das für die Praxis bedeutet
1. E-Commerce auf Agenten vorbereiten: Online-Händler, die KI-Crawler und Agenten pauschal aussperren, verlieren künftig zahlungsbereite Kunden, die Einkäufe über Assistenten delegieren.
2. Standardisierte Schnittstellen statt UI-Scraping: Damit agentische Einkäufe verlässlich funktionieren, braucht der Handel maschinenlesbare APIs und Checkout-Standards anstelle fehleranfälliger Klick-Automationen im Browser.
3. Tokenisierung setzt sich durch: Das Modell zeigt, wie Datenschutz im KI-Zeitalter funktioniert: Sensible Finanzdaten gehören in spezialisierte Tresore der Banken, nicht in den Kontext von Sprachmodellen.
4. Vorbereitung auf PSD3 in Europa: Europäische Finanz- und Handelsentscheider sollten die Entwicklung aufmerksam verfolgen, da agentische Bezahlketten neue Haftungsfragen bei Fehlkäufen aufwerfen.

Anzeige · Buch und Angebot von Markus Kirchmair
Noch ein Tool. Oder endlich weniger Arbeit?
Prüfen Sie mit No More Tools, welche Software und Abläufe Ihr Unternehmen tatsächlich braucht. Im Workshop entsteht ein priorisierter Fahrplan.